Domain eisf.de kaufen?
Wir ziehen mit dem Projekt
eisf.de um.
Sind Sie am Kauf der Domain
eisf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eisf.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Aromamischung - Erfrischung 5mlAn warmen und stickigen Tagen haben die Lebensgeister oft einen sanften Schubs nötig. Die belebende natürliche Aromamischung mit dem ätherischen Öl der Zitrone ist wunderbar fruchtig und erfrischend, sie beflügelt und vitalisiert müde Gemüter und heisse Köpfe.12,26 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
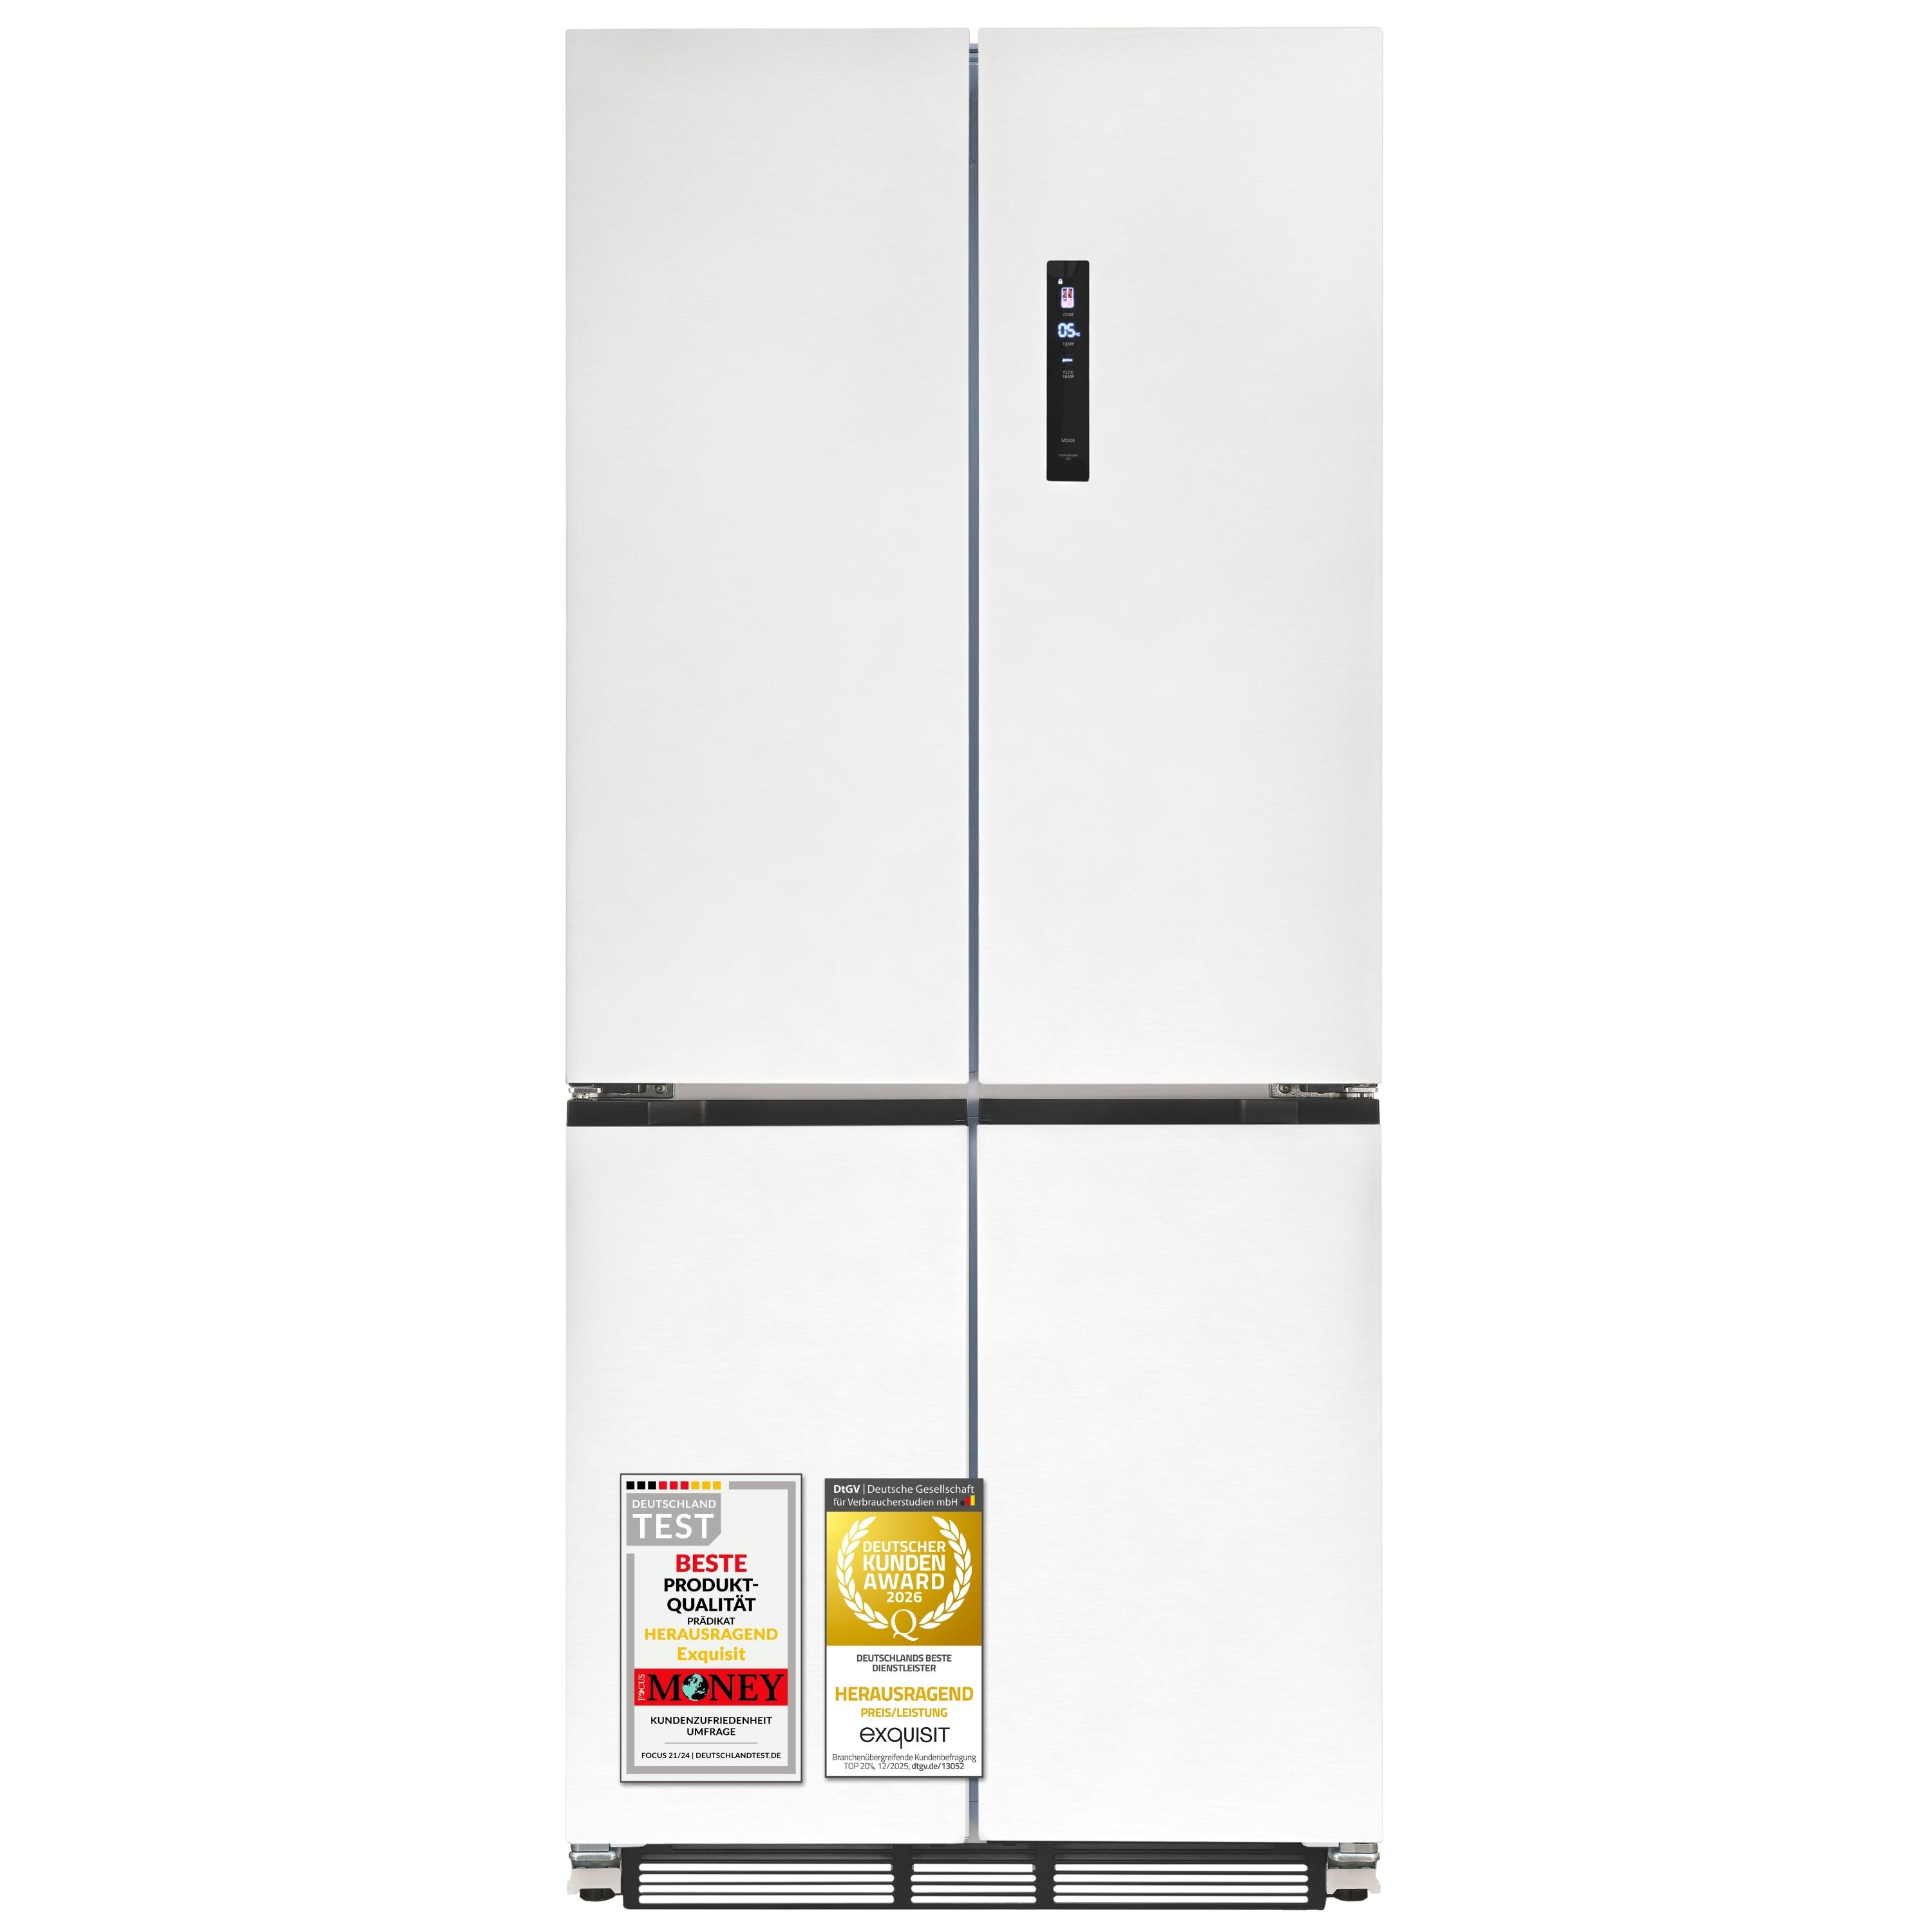
Exquisit Einbau-Multidoor | 466 Liter | No Frost Kühlen/Gefrieren | Schnellgefrieren | Türalarm | EMD470-170-200E inoxlook-weiss466 Liter Gesamtnutzinhalt, davon 270 Liter Kühlen und 167 Liter Gefrieren, bieten viel Platz für frische und tiefgekühlte Lebensmittel.No Frost Technologie in beiden Bereichen verhindert Eisbildung und unterstützt konstante Lagerbedingungen.4-Sterne-Gefrierteil mit vier Schubladen und Schnellgefrieren für bis zu 9 kg in 24 Stunden.Separate elektronische Temperaturregelung mit digitaler Anzeige für Kühl- und Gefrierbereich.38 dB Geräuschentwicklung ermöglicht den Einsatz auch in offenen Küchenbereichen. Produktbeschreibung Exquisit Einbau-Multidoor, 466 l Nutzinhalt, Einbaugerät, Kühlteil 270 l, Gefrierteil 167 l, Variable-Temp 29 l, No Frost Kühlen & Gefrieren, Schnellgefrieren, LED-Beleuchtung, digitale Anzeige, EMD470-170-200E inoxlook-weissDer Exquisit Einbau-Multidoor EMD470-170-200E inoxlook-weiss bietet mit 466 l Nutzinhalt viel Platz für den Alltag und ist für den Einbau konzipiert. Das Kühlteil umfasst 270 l, das 4-Sterne-Gefrierteil 167 l, zusätzlich steht ein variabler T1019,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
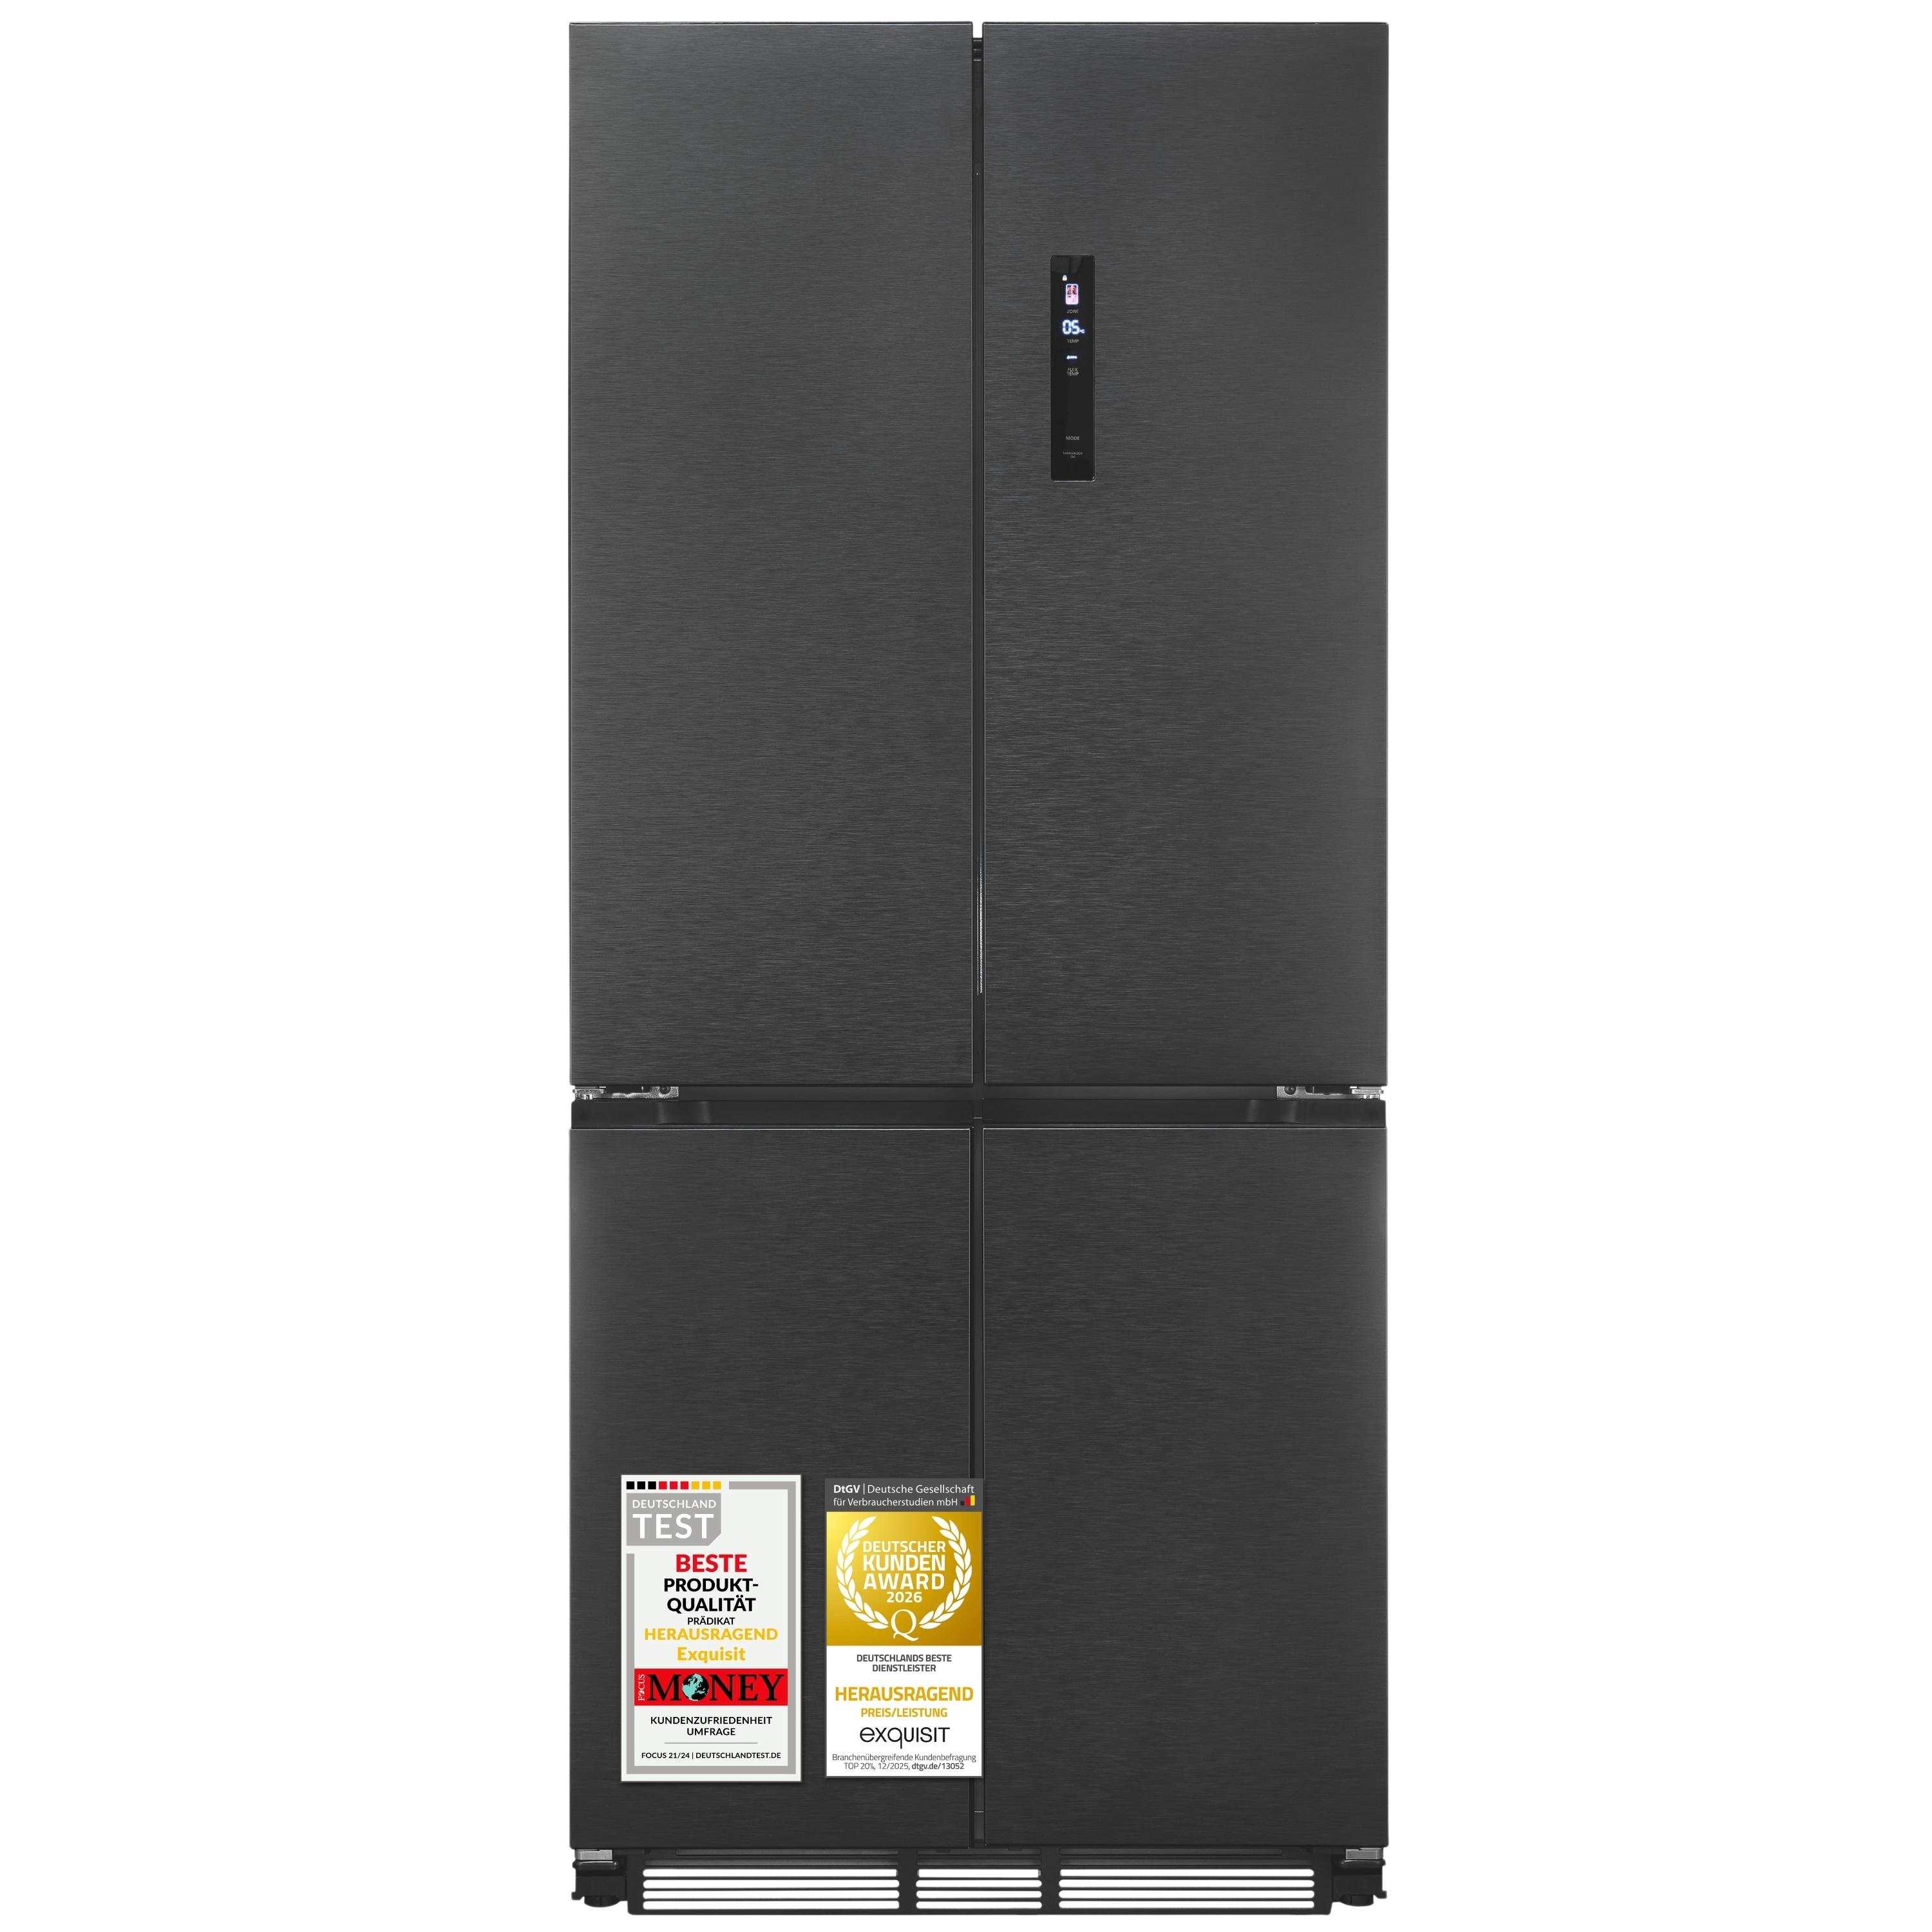
Exquisit Einbau-Multidoor | 466 Liter | No Frost Kühlen/Gefrieren | Schnellgefrieren | Türalarm | EMD470-170-200E inoxlook-az466 Liter Gesamtnutzinhalt, davon 270 Liter Kühlen und 167 Liter Gefrieren, bieten viel Platz für frische und tiefgekühlte Lebensmittel.No Frost Technologie in beiden Bereichen verhindert Eisbildung und unterstützt konstante Lagerbedingungen.4-Sterne-Gefrierteil mit vier Schubladen und Schnellgefrieren für bis zu 9 kg in 24 Stunden.Separate elektronische Temperaturregelung mit digitaler Anzeige für Kühl- und Gefrierbereich.38 dB Geräuschentwicklung ermöglicht den Einsatz auch in offenen Küchenbereichen. Produktbeschreibung Exquisit Einbau-Multidoor, 466 l Nutzinhalt, Einbaugerät, Kühlteil 270 l, Gefrierteil 167 l, Variable-Temp 29 l, No Frost Kühlen & Gefrieren, Schnellgefrieren, digitale Anzeige, Türalarm akustisch, EMD470-170-200E inoxlook-azDer Exquisit Einbau-Multidoor EMD470-170-200E inoxlook-az ist für den Einbau konzipiert und bietet mit 466 l Nutzinhalt viel Platz für Lebensmittel und Tiefkühlvorräte. Das Kühlteil umfasst 270 l, das 4-Sterne-Gefrierteil 167 l, zusätzlich st1035,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mr. Smell Erfrischung für Käfig und Katzenklo 500ml Erfrischung für Käfig und KatzenkloMr Smell Erfrischungsspray für Katzentoiletten und Käfige, das die Frische der Streu verlängert und Gerüche in Tierbereichen wie Katzentoiletten und Käfigen neutralisiert. Die verwendete bio-enzymatische Technologie baut die im Urin vorhandenen Stickstoffverbindungen (Harnstoff, Harnsäure, Ammoniak) ab. Der in der Formulierung enthaltene natürliche NCL-Neutralisator, der die für den Geruch verantwortlichen Partikel absorbiert, überdeckt diesen nicht, sondern beseitigt ihn an der Quelle. Die regelmäßige Anwendung des Sprays verlängert die Frische des Substrats, unabhängig von dessen Art. Zusammensetzung Aqua, Propylene Glycol, Eucalyptol, PEG-40 Hydrogenated Castor Oil, Parfum, C9-11 Pareth-6, PEG/PPG - 27/30 Copolymer, Enzyme, DMDM Hydantoin (and) MCIT (and) MIT, Lactic Acid. Vorsichtsmaßnahmen und Anwendungsbedingungen Enthält Linalool. Kann eine allergische Reaktion hervorrufen. Nettoinhalt 500 ml.10,10 €*Versand: 10,00 €Sichere Weiterleitung zum Anbieter

-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
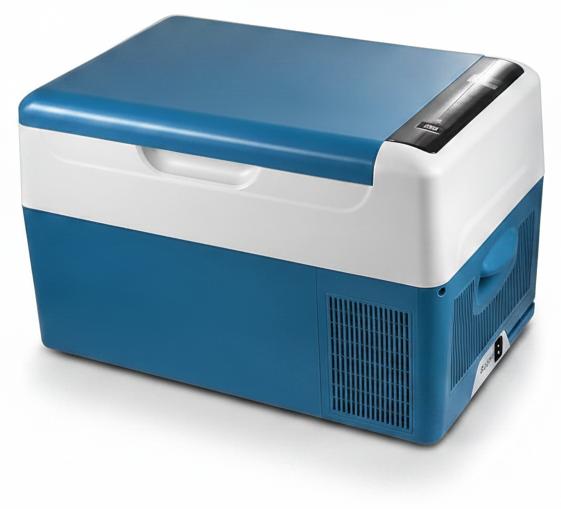
InAndOutdoorMatch - Auto-Kühlbox - 22 Liter - Kühlen und GefrierenDer ideale Reisebegleiter für gekühlte ProdukteGenießen Sie unterwegs immer gekühlte Getränke und frische Lebensmittel mit dieser tragbaren Auto-Kühlbox von 22 Liter.Dank der Kühlfunktion und der AC/DC-Anschlussmöglichkeit ist diese Kühlbox ideal für unterwegs und zu Hause.Der geräumige Innenraum von 22 Liter bietet genügend Platz für Getränke, Snacks und Mahlzeiten, während das kompakte Design leicht in das Auto, den Wohnwagen, das Wohnmobil oder das Boot passt.Wichtigste VorteileGeräumiger Innenraum von 22 Liter für Essen, Trinken und andere gekühlte ProdukteKühlen und Gefrieren mit einfacher TemperaturregelungGeeignet für Auto und Zuhause mit AC/DC-AnschlussmöglichkeitKompaktes und tragbares Design für einfache BedienungBenutzerfreundliche Bedienung für optimale Kühleistung Diese tragbare Kompressor-Kühlbox ist die ideale Wahl für Reisen, Camping, unterwegs und täglichen Gebrauch.Die Kühlbox verfügt über eine AC- und DC-Anschlussmöglichkeit, sodass Sie sie im Auto und an einer norma694,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Häfele Unterbau-Kühlschrank mit Gefrierfach Assedo RUF12S82a, Kühlen: 95 Liter, Gefrieren: 16 l, 535.12.590Unterbau-Kühlschrank mit Gefrierfach Häfele Assedo RUF12S82a, Kühlen: 95 Liter, Gefrieren: 16 l, 53512590 Eigenschaften: Festtür-Technik LED-Beleuchtung: seitlich ARTIKELDETAILS Türtechnik: Festtürtechnik Nutzinhalt gesamt in l: 110,00 l Nutzinhalt Kühlteil in l: 95,00 l Nutzinhalt Gefrierteil in l: 16,00 l Klimaklasse: ST Lagerzeit bei Störung Kühlen & Gefrieren: 11,00 h Türanschlag Kühlen/Gefrieren: rechts, wechselbar: Ja Kühlen/Gefrieren jährl. Energieverbrauch (Aec): 147,00 kWh/a Kühlen/Gefrieren Luftschallemissionen: 38,00 dB Nischenhöhe Kühlen/Gefrieren: 87,20 cm Besonderheiten Festtür-Technik-elektronische Steuerung Tür-Offen-Alarm Be- und Entlüftung im Sockel Inverter Kompressor Produktdetails Kühlen Nutzinhalt total: 111 l Kühlen: 95 l, Gefrieren: 16 l Abtauung automatisch 1 Glasablage 2 Gemüseschubladen LED-Beleuchtung, seitlich Zubehör: Eiertablett Gefrieren Abtauung manuell Supergefrierfunktion Zubehör: Eiswürfelbehälter Technische Daten Energieeffizienzklasse: E...539,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aromamischung - Erfrischung 5mlAn warmen und stickigen Tagen haben die Lebensgeister oft einen sanften Schubs nötig. Die belebende natürliche Aromamischung mit dem ätherischen Öl der Zitrone ist wunderbar fruchtig und erfrischend, sie beflügelt und vitalisiert müde Gemüter und heisse Köpfe.12,26 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Exquisit Einbau-Multidoor | 466 Liter | No Frost Kühlen/Gefrieren | Schnellgefrieren | Türalarm | EMD470-170-200E inoxlook-weiss466 Liter Gesamtnutzinhalt, davon 270 Liter Kühlen und 167 Liter Gefrieren, bieten viel Platz für frische und tiefgekühlte Lebensmittel.No Frost Technologie in beiden Bereichen verhindert Eisbildung und unterstützt konstante Lagerbedingungen.4-Sterne-Gefrierteil mit vier Schubladen und Schnellgefrieren für bis zu 9 kg in 24 Stunden.Separate elektronische Temperaturregelung mit digitaler Anzeige für Kühl- und Gefrierbereich.38 dB Geräuschentwicklung ermöglicht den Einsatz auch in offenen Küchenbereichen. Produktbeschreibung Exquisit Einbau-Multidoor, 466 l Nutzinhalt, Einbaugerät, Kühlteil 270 l, Gefrierteil 167 l, Variable-Temp 29 l, No Frost Kühlen & Gefrieren, Schnellgefrieren, LED-Beleuchtung, digitale Anzeige, EMD470-170-200E inoxlook-weissDer Exquisit Einbau-Multidoor EMD470-170-200E inoxlook-weiss bietet mit 466 l Nutzinhalt viel Platz für den Alltag und ist für den Einbau konzipiert. Das Kühlteil umfasst 270 l, das 4-Sterne-Gefrierteil 167 l, zusätzlich steht ein variabler T1019,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Exquisit Einbau-Multidoor | 466 Liter | No Frost Kühlen/Gefrieren | Schnellgefrieren | Türalarm | EMD470-170-200E inoxlook-az466 Liter Gesamtnutzinhalt, davon 270 Liter Kühlen und 167 Liter Gefrieren, bieten viel Platz für frische und tiefgekühlte Lebensmittel.No Frost Technologie in beiden Bereichen verhindert Eisbildung und unterstützt konstante Lagerbedingungen.4-Sterne-Gefrierteil mit vier Schubladen und Schnellgefrieren für bis zu 9 kg in 24 Stunden.Separate elektronische Temperaturregelung mit digitaler Anzeige für Kühl- und Gefrierbereich.38 dB Geräuschentwicklung ermöglicht den Einsatz auch in offenen Küchenbereichen. Produktbeschreibung Exquisit Einbau-Multidoor, 466 l Nutzinhalt, Einbaugerät, Kühlteil 270 l, Gefrierteil 167 l, Variable-Temp 29 l, No Frost Kühlen & Gefrieren, Schnellgefrieren, digitale Anzeige, Türalarm akustisch, EMD470-170-200E inoxlook-azDer Exquisit Einbau-Multidoor EMD470-170-200E inoxlook-az ist für den Einbau konzipiert und bietet mit 466 l Nutzinhalt viel Platz für Lebensmittel und Tiefkühlvorräte. Das Kühlteil umfasst 270 l, das 4-Sterne-Gefrierteil 167 l, zusätzlich st1035,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mr. Smell Erfrischung für Käfig und Katzenklo 500ml Erfrischung für Käfig und KatzenkloMr Smell Erfrischungsspray für Katzentoiletten und Käfige, das die Frische der Streu verlängert und Gerüche in Tierbereichen wie Katzentoiletten und Käfigen neutralisiert. Die verwendete bio-enzymatische Technologie baut die im Urin vorhandenen Stickstoffverbindungen (Harnstoff, Harnsäure, Ammoniak) ab. Der in der Formulierung enthaltene natürliche NCL-Neutralisator, der die für den Geruch verantwortlichen Partikel absorbiert, überdeckt diesen nicht, sondern beseitigt ihn an der Quelle. Die regelmäßige Anwendung des Sprays verlängert die Frische des Substrats, unabhängig von dessen Art. Zusammensetzung Aqua, Propylene Glycol, Eucalyptol, PEG-40 Hydrogenated Castor Oil, Parfum, C9-11 Pareth-6, PEG/PPG - 27/30 Copolymer, Enzyme, DMDM Hydantoin (and) MCIT (and) MIT, Lactic Acid. Vorsichtsmaßnahmen und Anwendungsbedingungen Enthält Linalool. Kann eine allergische Reaktion hervorrufen. Nettoinhalt 500 ml.10,10 €*Versand: 10,00 €Sichere Weiterleitung zum Anbieter
-
Farfalla Sei erfrischt Zitrone Erfrischung AromamischungDie Sei erfrischt Zitrone Erfrischung Aromamischung von FARFALLA belebt die Sinne und schafft eine angenehme Atmosphäre in jedem Raum. Diese Komposition aus reinen ätherischen Ölen ist für die Verwendung in Duftlampen oder Diffusern konzipiert. Sorgt für ein belebendes und klares Raumklima Komposition aus 100 % naturreinen ätherischen Ölen Mit Zitrone, Bergamotte, Mandarine und Pfefferminze Alle Öle stammen aus kontrolliert biologischem Anbau Die sorgfältig abgestimmte Mischung entfaltet einen spritzigen Duft, der von der fruchtigen Note der Zitrone geprägt ist. Ergänzt durch das feine Aroma von Bergamotte und Mandarine sowie einen Hauch von Pfefferminze entsteht ein Dufterlebnis, das die Konzentration fördern kann. Die Aromamischung eignet sich hervorragend, um eine motivierende und aufmunternde Umgebung zu schaffen.12,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Sei erfrischt Bio-Raumspray - Erfrischung 75mlAn warmen und stickigen Tagen haben die Lebensgeister oft einen sanften Schubs nötig. Der belebende natürliche Bio-Raumspray mit dem ätherischen Öl der Zitrone ist wunderbar fruchtig und erfrischend, sie beflügelt und vitalisiert müde Gemüter und heisse Köpfe. Mit 100% naturreinen ätherischen Ölen (Orange, Bergamotte, Zitrone u.a.)13,21 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.